先日、近くのデパートでアジアのコーヒー展が開かれていて、足を運んできました。
その会場に、タイのロースターが出展していました。
お話を聞くと、そのロースターは、タイ北部の少数民族出身の方々が始めたお店なのだそうです。
そこで思い出したのが、少し前に書いたベトナムの記事でした。中部高原の土地の記事では、コーヒー産地の開発と、そこに元から暮らしていた少数民族の人たちとの関係を追いかけています。
同じ東南アジアで、少数民族出身の人たちが自分たちのロースターを始めている。タイではどういう経緯でそうなったのか、、、気になって、タイのコーヒーの現在地を調べてみることにしました。
正直に言うと、私の中でタイは「食べに行く国」であって、コーヒーの産地という引き出しはほとんどありませんでした。
調べ始めてすぐに分かったのは、タイ北部のコーヒーは、おいしい豆を作ろうとして山に植えられた作物ではない、ということです。
始まりは、ケシ(アヘンの原料になる植物)でした。
ただ、、、「麻薬の村がコーヒーで救われた」という単純な話ではありません。 実際には30年以上かかっていて、その途中で何度も折れています。
今回は、タイ北部のコーヒーがなぜそこにあるのかを辿ったうえで、いまの産地の姿を追いかけてみたいと思います。
アヘン畑からコーヒー畑へ——1969年、山の集落から始まった作物の入れ替え
起点は1969年とされています。
プミポン国王(ラーマ9世)とその家族が、チェンマイ県ドイ・プイのモン族の集落を訪れ、山岳地帯の暮らしの厳しさとケシ栽培の実態を目にしたことから、いわゆる「ロイヤルプロジェクト」が始まりました。
目的は、山岳少数民族の生活の改善、焼畑や麻薬に依存する経済からの脱却、そして森林の回復。「安全で持続可能な生計」と「環境保全」を同時に立てようとした事業だったようです。
1972年には、アラビカコーヒーを中核の代替作物とする方針が決まります。
ケシは当時の山岳地帯において現金収入の手段でした。道路もろくに通っていない高い斜面で、換金できる作物だったのです。それでは、なぜコーヒーがその”代替品”だったのか?
なぜ「コーヒー」だったのか——ケシと同じ場所で育ち、腐らずに運べる作物
代替作物なら、果物でも野菜でもよさそうなものです。
ところが、条件を並べていくと選択肢が消えていきます。
出発点は、コーヒーがケシと同じような高標高・冷涼・日陰の環境で育つという着眼だったようです。アラビカ種が好むのは標高800〜1,200m(一部では1,000〜1,700m)の冷涼で多湿な高地で、タイ北部の山岳地帯と重なりました。
そして、決定的だったと思われるのが「腐らない」ことです。
コーヒーは、パーチメント(果肉を除いて乾かした、殻付きの状態)や生豆にしてしまえば、長期保存も長距離輸送も利きます。道の悪い山の上でも、現金に換えられる。
果物は収穫期が限られ、野菜は保存が利きません。茶(ミアン)は、過去に価格が急落して負債の原因になった実例が記録されています。
環境が合う。腐らない。運べる。売り先の市場がある。
どれか一つが決め手というより、条件が重なった結果としてコーヒーが残った、というのが実際のところのようです。
【盲点】転換は一度で決まらなかった——さび病、不信、そして逆戻り
しかし、この「ロイヤルプロジェクト」、最初から順風満帆ではなかったようです。
1970年代半ば、植えた木がさび病で倒れた
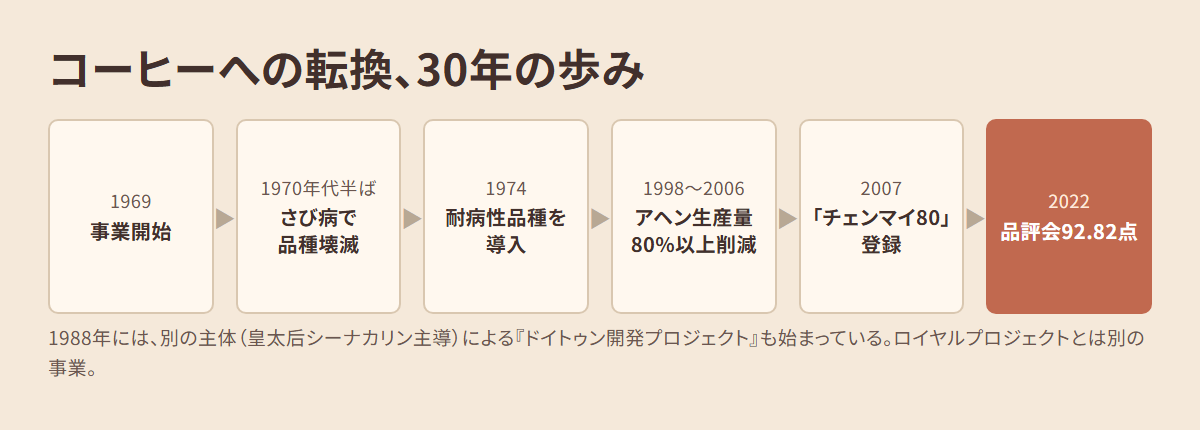
初期に導入されたカトゥーラなどの品種が、1970年代半ば、コーヒーさび病(葉に錆のような斑点が出て落葉させる病気)で壊滅的な被害を受けたとされています。
対策として1974年、ポルトガルの研究機関からさび病耐性を持つ「ハイブリッド・デ・ティモール」が導入されました。
ここからがまた長い道のり、、、
この品種を交配源に30年以上の選抜と交配を経て、2007年にタイ独自の耐病性品種「チェンマイ80」が公式登録されています。
1974年に親を探して、2007年に登録。 「植える→育つ」ではなく、「植える→倒れる→別の親を探す→30年以上選抜する」という順序だったことになります。
押し付けられた作物への不信
住民への十分な相談を欠いた押し付け型の作物転換があり、平地の公的機関に対する不信感を招いた、という記述があります。
あるアカ族の村では、転作を提案した若者が周囲から拒絶され、協力を得るまでに時間を要したという記録も残っているようです。
これは一つの村の話であって、北部全体がそうだったという意味ではありません。ただ、、、自分の畑に何を植えるかを外から決められる側の心境を想像すると、拒絶した人たちにも十分な理由があったのだろうと思います。
値が下がれば、戻る
換金作物に切り替えるということは、国際市場の価格変動という新しい不安定さを引き受けることでもありました。
ミアン(茶)の栽培地域では、価格の急落から負債が生まれ、アヘン栽培への逆戻りが起きた例があるとされています。
さらに山岳地帯の農家の多くは加工設備を持たず、中間業者に依存するしかなく、利益を買い叩かれる構造が長く続いた、とのことです。
「加工設備を持てない」→「中間業者に売るしかない」→「安く買われる」→「設備投資の元手が貯まらない」→「価格が下がった年に耐えられない」
代替開発政策の成果として、アヘンは1998〜2006年の間に生産量ベースで80%以上削減されたとされています。構想の1969年から、そこまで30年前後。一つの作物を入れ替えるのに、それだけの時間がかかったということです。
「豊かになった」で片づけられない部分
では、転作の当事者である山岳少数民族の暮らしはどうなったのか。
改善を示す記述は確かにあります。チェンマイ県のパーペ(Pa-Pae)コミュニティでは、平均世帯収入が3.3倍に増加した事例が報告されています。ただ、これは特定のコミュニティの事例で、タイ北部全体の平均像ではありません。
別の動きとして、都市部で学んだ若者が故郷に戻り、コーヒー事業を担う「Uターン現象」も起きているそうです。少数民族出身の人たち自身がコーヒーの担い手になっているという点で、会場で聞いたロースターの話を思い出しました。
そして、残っている困難もあります。
多くの山岳少数民族が今なお「無国籍」の状態にあり、移動・医療・高等教育・労働機会へのアクセスが制限されているとされています。アカ・アマコーヒーの創業者が市民権のIDを取得するのに15年を要した、という記述もありました。
15年。
コーヒーが評価され、私たちの手元に届くようになっても、作っている人の側の書類は揃っていない、ということが起こりうるわけです。
気候変動による収量の不安定化や、技術と資本を持たない小規模農家が中間業者に安く買い叩かれる構造も、まだ残っているとのこと。確実に改善した、しかし常に脆さと背中合わせの豊かさ、ということになりそうです。
いまのタイのコーヒー地図——北のアラビカ、南のロブスタ
ここからは現在の話です。
北部(チェンマイ県・チェンライ県・メーホンソーン県など)がアラビカ種で、標高800〜1,200m、高いところでは1,700mまで。ここまでの歴史の舞台が、そのまま産地になっています。
南部(チュムポン県・スラートターニー県など)はロブスタ種で、チュムポンが最大のロブスタ産地です。
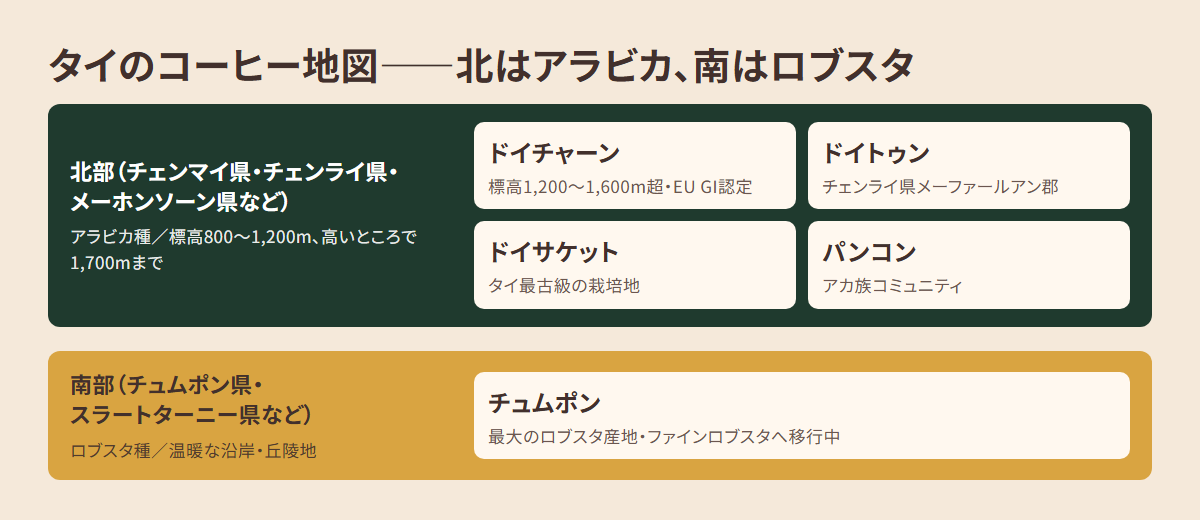
北部の代表的な産地には、ドイチャーン、ドイトゥン(どちらもEUのPDO/GI認定)、タイでも最古級の栽培地の一つであるドイサケットなどがあります。
規模は、栽培面積が2024〜2025年度でタイ全体220,053ライ(約35,200ヘクタール)。生産量ベースでは世界20位前後の小規模生産国という位置付けのようです。
このあたり、同じアジアでもベトナムのスペシャルティコーヒーとはまるで対照的です。
一方で、品質の評価は上がってきているようです。
2022年、ACE(Alliance for Coffee Excellence)とタイ・スペシャルティコーヒー協会の共催で初のパイロット品評会「Best of Thailand」が開かれ、最高得点は Gem Forest Coffee Farm のウォッシュトのロットで92.82点でした。
もちろん、品評会の点数は選抜されたロットの結果で、タイ産の平均がこの水準だという意味ではありません。それでも、さび病で木が倒れたところから数えると、90点台という数字の見え方が少し変わってきます。
日本でタイ産をあまり見かけない理由
ここまで調べてきて、ひとつ腑に落ちたことがあります。日本でタイ産の豆をあまり見かけないのには、理由があるようです。
生産された高品質豆の約95%が国内で消費され、輸出は5%程度にとどまるとのこと。国内需要が生産を上回るので輸入もしていますが、輸入生豆の枠外関税は90%(インドに次いで世界2位の高さ)です。
国内の市場規模は2025年時点で650億バーツほど。1人あたりが1年に飲む量も、大きく伸びているそうです。
質の高い豆のほとんどを自分たちで飲み切ってしまうほどですから、タイではコーヒーが特別な嗜好品というより、日々の暮らしのかなり身近なところまで入り込んでいるのではないか、、、そんなふうに感じました。「食べに行く国」だと思っていたタイの印象が、少し変わった瞬間でした。
自国で作って、自国で飲んでいる。デパートの催しでタイのロースターに出会えたのは、けっこう貴重な機会だったのかもしれません。
まとめ:その一杯は、30年以上かけて品質に辿り着いた
タイ北部のコーヒーは、味を求めて植えられた作物ではありませんでした。別の作物をやめるための代わりとして、山に入った作物です。
その途中で、木はさび病に倒れました。押し付けられた側の不信もありました。値が下がれば元の作物に戻る村もありました。品種を作り直すのに30年以上かかりました。
いま、品評会で90点台が出ています。それでも生産量では世界20位前後の小さな産地で、作っている人たちの暮らしには無国籍や気候変動といった脆さが残っています。
一杯のコーヒーの向こうに、これだけの時間と人の営みが積み重なっている。この豆は、こういう来歴でここにある。 それを知ってから飲むと、同じ一杯でも少し違って感じられる気がしています。
少数民族出身の方々が始めたというあのロースターも、こうした長い来歴と地続きのところにあるのだろうと思います。
まだまだ色んなコーヒーの背景を、皆様に届けていこうと思います。
注記
- タイのコーヒー収穫量について、参照した資料の間で対象範囲(アラビカ限定なのか、品種を問わない総量なのか)と年次の説明が食い違っていたため、本文では収穫量の数値を使わず、栽培面積のみを書いています。
- ケシ(アヘン)については、確認できたのが「1998〜2006年に生産量が80%以上削減された」という1点のみです。この削減と代替開発の事業を並べて書きましたが、一方が他方の単独の原因だと断定できる材料はありません。
- HRDI や国連関連の資料は、正式な報告書名・巻号までは特定できていないため、本文では「〜とされています」の粒度にとどめています。
参考文献
個々の数値をどの資料が出しているかまでは紐付けられなかったため、本文に脚注番号は付けていません。以下は、背景として参照した資料です。
*1 Highland Research and Development Institute (HRDI). Healthy Forests for Sustainable Livelihoods.(学術論文ではなく、タイ政府の高地開発研究所によるプロジェクト報告)
*2 United States Department of Agriculture, Foreign Agricultural Service. Coffee Annual: Bangkok, Thailand (TH2025-0014). 2025.(学術論文ではなく、米国農務省の政府機関レポート)
*3 Angkasith P. Coffee Production Status and Potential of Organic Arabica Coffee in Thailand. AU Journal of Technology (Assumption University). 2002.(巻号・ページは確認できていない)
コメント