先日、コーヒー雑誌を読んでいたときのことです。
コーヒー豆の買い付け業者の方が書かれた記事だったと思います。「一つのロットを愛し続けろ」「生豆の品質に甘えて、焙煎や抽出がおろそかになっているんじゃねぇ」——そんな趣旨のことが書かれていました。
「スペシャルティコーヒーを飲んでいることは、コーヒー生産者に正当な対価を支払っているんだ」——私はどこかでそう信じ込んでいました。だからこの記事を読んだときは、恋人からいきなり顔面を平手で叩かれたような感覚でした。
今回はスペシャリティコーヒーの価格の内訳、生産者の取り分などについて調べてみました。
コーヒー1杯の代金は何に分かれているのか
まず、大まかな内訳から見ていきます。
コーヒーの代金は、大きく分けると「栽培(生産者)」「集荷・輸出」「国際輸送・物流」「焙煎」「小売」という段階を経て、私たちの手元に届きます。
このうち、どの段階にどれだけの価値が配分されているのかを、方法論を公開したうえで定量的に調べた研究があります。
Global Coffee PlatformやIDH、Solidaridadといった業界団体・NGOが委託し、BASIC(仏の社会経済分析団体)が実施した「The Grounds for Sharing」(2024年8月)という報告書です。
ドイツの小売市場・41製品(2021年、加重平均)を対象にした調査で、消費者価格9.71ユーロ/kgに対して、
栽培・焙煎・小売・(ドイツ特有の)コーヒー税が、それぞれおおむね2割前後をほぼ均等に分け合っている、という像が示されています。
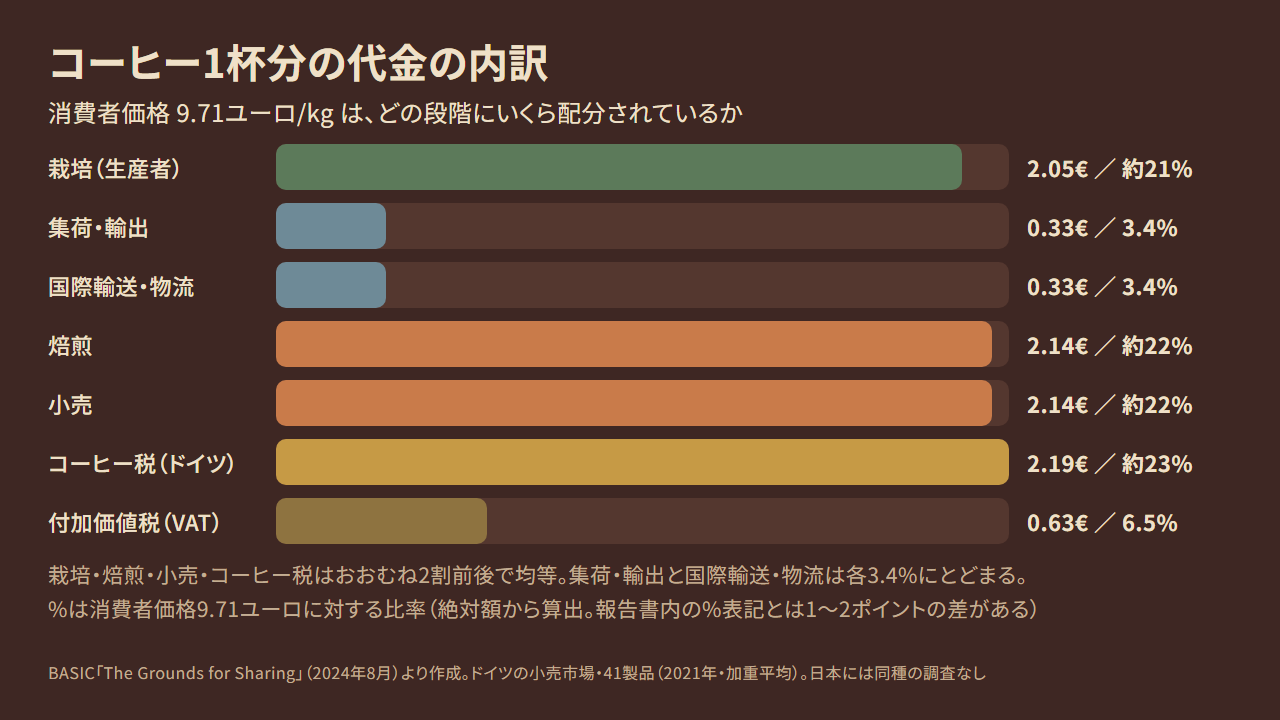
なお、間にはさまる「集荷・輸出」と「国際輸送・物流」は、それぞれ3.4%ほどとかなり小さい割合にとどまっています。
……という言い方をすると、「意外と生産者にも渡っているじゃないか」と思われるかもしれません。
ところが。
ここからコストを引いた「純利益」ベースで見ると、景色がガラッと変わります。
利益は焙煎と小売に集中し、農家の純所得は消費者価格の約4.2%にとどまる、とBASICは試算しています。
同じ「配分」でも、粗い価値シェアで見るか、コストを引いた純利益で見るかで、印象がまったく違ってくるわけです。
ただし、この内訳はそのまま日本には当てはまりません。
ドイツにはコーヒー税があり、これだけで価値の23%を占めています。日本にはこの税がないので、内訳の形はかなり違うはずです。
しかもこの調査の対象は家庭用のコーヒーで、喫茶店やカフェで飲む1杯は含まれていません。
個人的には、日本はこの税がない分、栽培・焙煎・小売の取り分がドイツよりもう少し均等に近い形になっているのではないかと予想しています。
近年の値上がりは、今どの局面にあるのか
「最近ずっと値上がりしている」というイメージをお持ちの方、多いのではないでしょうか。
私もそのひとりでした。
ですが、ここは時点を区切ってお伝えする必要があります。
結論から言うと、2026年8月現在、国際相場はピークから下落する局面に入っています。
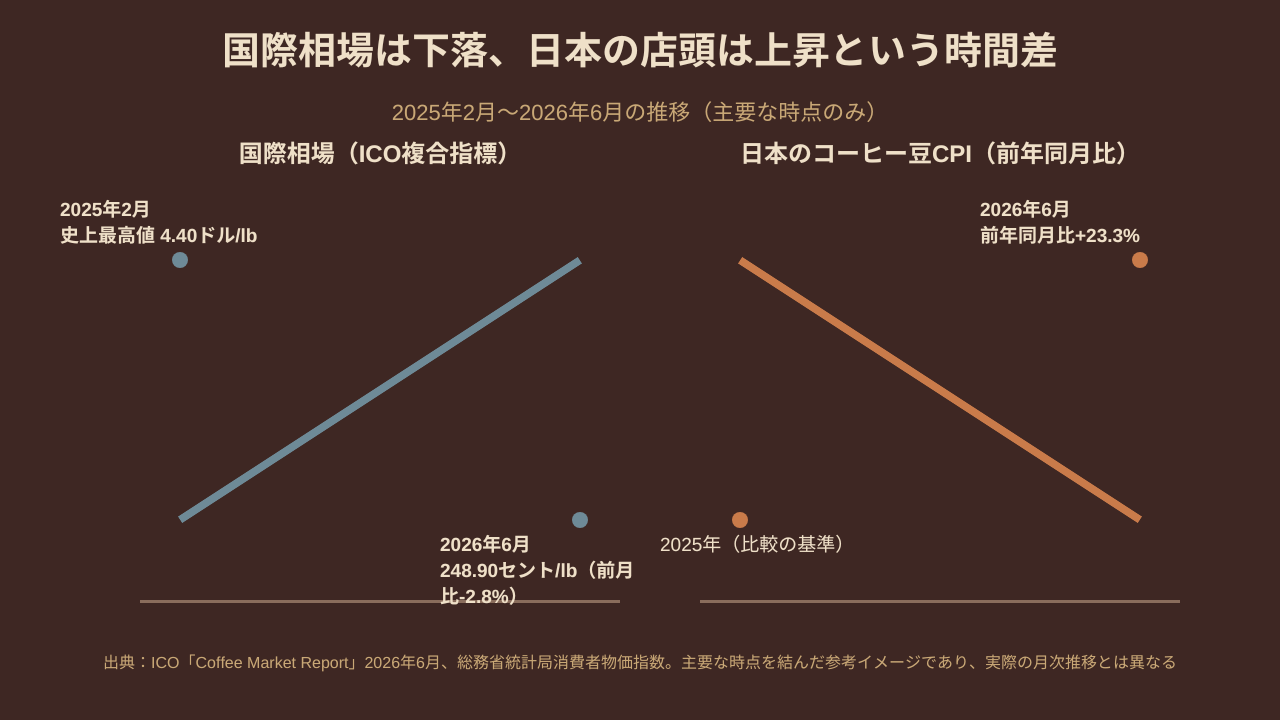
アラビカ先物は2025年2月に1ポンドあたり4.40ドルという史上最高値をつけました。
そこから、ICO(国際コーヒー機関)が公表する複合指標価格は下落を続け、2026年6月時点で248.90 US¢/lb(前月比-2.8%)まで下がっています。
さらに、USDA(米国農務省)は2026/27年度の世界生産を1億8,970万袋という記録的な水準になると予測しており、「直近7か月でコーヒー価格は25%下落した」と報告書に記しています(あくまで予測値である点には注意が必要です)。
値上がりの背景としては、ブラジル・ベトナム・インドネシアでの天候不順による減産が、FAO・USDA・財務省それぞれの資料で共通して指摘されています。
一方で、日本の状況はちょっと様子が違います。
総務省統計局の消費者物価指数を見ると、コーヒー豆は2026年6月時点で、前年同月比+23.3%とまだ上昇が続いているのです。
国際相場はピークアウトしているのに、日本の店頭価格は上がり続けている。
この「時間差」、なぜ起きるのでしょうか。
財務省の資料によると、コーヒーの輸入単価は2020年の289円/kgから、2024年には677円/kgまで上昇しています。
在庫や契約のタイムラグ、為替、加工・流通コストなど、いくつか可能性は考えられます。
個人的には、円安で輸入単価が上がった分が、数か月遅れで契約・在庫を通じて店頭に転嫁されている、というのが一番しっくりくる説明です。相場と為替、どちらか一方のせいというより、両方がじわじわ効いている段階なのだと思っています。
スペシャルティコーヒーも、相場下落の波に乗っているのか
ここからが、この記事でいちばん書きたかった部分です。
SlowRoastLifeの読者にはスペシャルティコーヒーや自家焙煎に関心がある方が多いと思うので、気になるのはここのはずです。
「相場が下がってるなら、専門店のコーヒーも安くなるのでは?」
これ、私もかなり気になって調べました。
手がかりになったのが、エモリー大学ゴイズエタ・ビジネススクールが四半期ごとに公表しているSCRPI(Specialty Coffee Retail Price Index)という指数です。
北米の専門コーヒーロースター55社の店頭価格を追跡したもので、ICO複合指標との比較も載っています。
数字を見てみましょう。
2025年第4四半期、ICO複合指標は前の四半期から-7.6%と急落しました。同じ時期、SCRPIの小売価格はむしろ+1.2%上昇しています。
続く2026年第1四半期も、ICO複合指標は-7.2%(前年同期比では-20.1%)というさらなる下落。ところがSCRPIの小売価格は+3.9%と、また上昇していました。
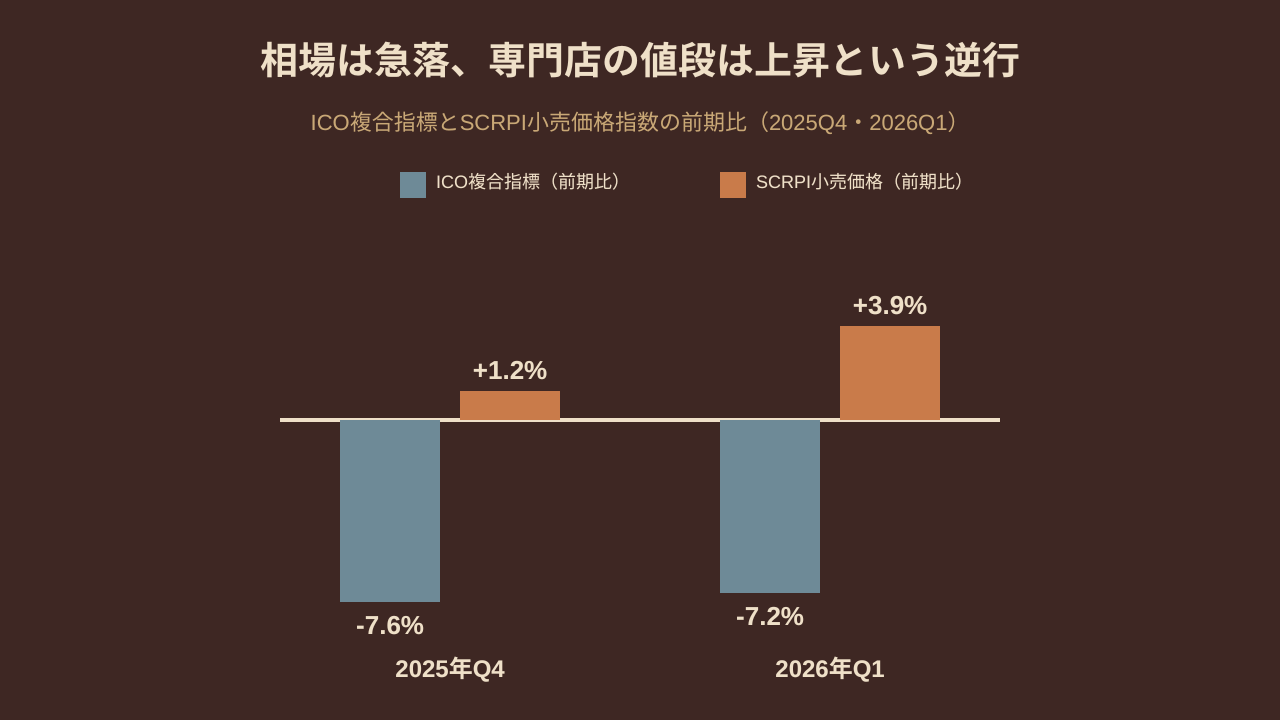
コモディティ相場が下がっても、専門店の値段はすぐには下がらない。
この非対称な動きは、次のセクションで紹介するGhoshray & Mohan(2021)の「小売と国際価格のマージン調整は非対称」という知見とも、方向性が一致しています。
このデータは、あくまで北米の「小売価格」の指数です。生産者が受け取る価格や、輸出時点の価格のデータではありません。
小売段階で値段が下がらないことが、生産者への還元が増えている証拠なのか、それとも川下(焙煎・小売)で利益が滞留しているだけなのか。このデータからは判断できません。
直接取引や長期契約が理論上、価格を相場から切り離しうるとする査読論文(Webster et al., 2024)もあれば、スペシャルティ向けに「格上げ」して生産することの便益の多くは川下側に吸収され、生産者への還元は限定的だとする査読論文(Wienhold & Roberts, 2025)もあります。
「スペシャルティなら生産者は安心」と、単純化はできなさそうです。
日本市場でスペシャルティコーヒーの輸入価格がどう動いているかも調べようとしましたが、もっとも有力な情報源であるSCAJ(日本スペシャルティコーヒー協会)の市場調査資料にサイトの技術的な事情でアクセスできず、確認できませんでした。
個人的には、専門店の値付けは仕入れの長期契約や焙煎士のこだわりに支えられている面が大きく、相場が下がったからといってすぐには追随しない構造なのだろうと見ています。「連動している」「独立している」のどちらかに決めつけず、しばらくは様子見が正解だと思っています。
値上がりした分は、生産者の増収につながっているのか
最後に、いちばん気になるであろう問いに向き合います。
値上がりした分は、ちゃんと生産者の懐に入っているのでしょうか。
査読論文であるGhoshray & Mohan(2021)は、1980年から2018年までの、小売価格と国際価格のマージンを分析しています。
結果は、「マージンに統計的に有意なトレンドは検出されなかった」というものでした。
つまり、「焙煎や小売の取り分が年々増え続けている」とは言えません。
ただし、価格が上がるときと下がるときで、川下(焙煎・小売)の反応の速さが異なる「非対称な調整」があることは示されています。これは前段のスペシャルティの動きとも整合的です。
一方で、生産者側の事情にも目を向ける必要があります。
Coffee Barometer(2026)の報告によれば、生産コストに占める労働費は40〜60%にのぼるとされています。価格が上がっても、コストの方も上がっていれば、手取りの実質は目減りしかねません。
「フェアトレードを選べば解決するのでは?」という疑問も浮かびますが、これも単純ではないようです。
査読論文(Naegele, 2020)によると、フェアトレードのプレミアムのうち、生産者が受け取るのは約6分の1にとどまるとされています。
さらにIISD(2022)の報告では、認証を受けたコーヒーであっても、実際に認証品として売れるのは12〜65%にとどまり、残りは通常価格で取引されているとのことです。
ここまで調べてみて、「フェアトレードなら安心」と気軽には言えなくなりました。
2024〜2026年の今回の高騰局面で、生産者の手取りが実際どれだけ増減したかを定量化したデータまでは、今回のリサーチでは見つかりませんでした。
個人的には、労働費が生産コストの4〜6割を占めるという構造を踏まえると、価格が上がっても生産者の実質的な取り分はそこまで伸びていないのではないか、と見ています。「増えている」と手放しには言えない、というのが今の実感です。
まとめ
コーヒー1杯の代金の内訳は、どこを基準にするかで見え方がまったく変わります。
- コーヒー1杯の代金は、栽培・焙煎・小売・税でおおむね均等に配分されているが、純利益ベースで見ると農家の取り分は一気に小さくなる
- 国際相場は2026年8月時点で調整局面にあるが、スペシャルティの店頭価格や日本の店頭価格には時間差がある
- 値上がり分が生産者に渡っているかは、「増え続けている」とは言えないというのが、今のところの実感
※ BASIC(2024)はドイツ市場・2021年データが対象で、税制の違いから日本の内訳にそのまま当てはめることはできません。「日本の喫茶店1杯」を対象にした同種の分析は見つかっていません。SCRPIやICO複合指標も、いずれも北米小売または国際相場のデータであり、日本の生産者・輸出時点の価格を直接示すものではありません。
コーヒーを飲むとき、その代金がどんな道のりをたどってきたのか。次にカップを手にしたときは、そんなことにも思いを馳せてみてはいかがでしょうか。

コメント